Deudas familiares: Diputados enfrenta proyectos que difieren sobre cómo aliviar la mora
Publicado: 21 / 10 /2026El oficialismo propone transparencia y prevención del fraude; las alternativas opositoras buscan refinanciar obligaciones e intervenir sobre el sobreendeudamiento. El tema quedó al final de la convocatoria de este miércoles.
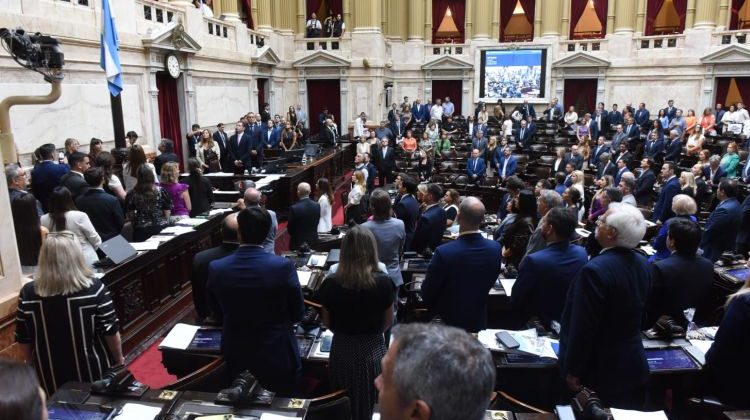
La Cámara de Diputados tiene previsto tratar este miércoles 21 de octubre los proyectos sobre endeudamiento familiar, con una diferencia central entre las propuestas: mejorar las condiciones para contratar créditos o intervenir también sobre las deudas que los hogares ya no pueden pagar. El asunto figura en el tramo final de una sesión especial convocada para las 12, por lo que su tratamiento depende de que se sostenga el quórum.
No hay todavía una nueva ley de alivio a la mora. Lo que llega al recinto son dictámenes con soluciones distintas y apoyos políticos en disputa. Para quienes esperan una refinanciación, esa diferencia es decisiva: la inclusión del tema en la agenda no cambia las cuotas ni suspende automáticamente las obligaciones vigentes.
La propuesta de mayoría no refinancia las deudas actuales
El despacho respaldado por La Libertad Avanza, el PRO y un sector de la UCR se concentra en transparencia crediticia, educación financiera, prevención del fraude digital y protección del consumidor. Su alcance incluye a bancos y a proveedores no financieros de crédito y servicios de pago que financian consumos.
Entre sus herramientas figuran obligaciones de información sobre tasas, costo financiero total, cuotas, comisiones y consecuencias del atraso. También contempla que el usuario pueda acceder a su perfil crediticio y a una liquidación que permita reconstruir cómo se compone la deuda, además de reforzar los mecanismos de consentimiento e identificación en contrataciones digitales.
El límite de ese enfoque es concreto: no crea un régimen general de refinanciación obligatoria de los contratos existentes ni impone topes generales a las tasas. La apuesta oficialista es regular las condiciones de la relación de consumo sin reestructurar por ley las obligaciones ya asumidas.
Las alternativas para quienes ya están endeudados
Uno de los dictámenes de minoría propone un régimen temporal de regularización y alivio financiero. Prevé planes de al menos doce meses, condonación de intereses punitorios y un límite del 30% de los ingresos para las cuotas de refinanciación. También incluye un período de gracia de noventa días y restricciones a determinadas acciones de cobro durante el trámite, bajo las condiciones del proyecto.
Otra alternativa incorpora procedimientos de insolvencia personal, además de prevención y reestructuración. Busca ofrecer una salida para los casos en que reorganizar cuotas no alcanza, con instrumentos como un concurso personal simplificado y una liquidación con eventual exoneración del saldo. No son beneficios disponibles hoy: dependen del texto que reúna votos y de que complete el trámite legislativo.
El debate tiene un recorrido previo. En septiembre, la Cámara impulsó el trabajo de las comisiones sobre el problema; entre los expedientes está el 4725-D-2026, presentado por Alejandra Torres y otros integrantes de Provincias Unidas para refinanciar deudas familiares en mora. La sesión opositora del jueves pasado no logró abrirse, y ahora el asunto vuelve dentro de una convocatoria promovida por el oficialismo.
La ubicación al final del temario agrega incertidumbre. Antes están previstos otros debates extensos, y los bloques interesados en las deudas deberán mantener las presencias necesarias. Esa exigencia puede resultar tan determinante como los acuerdos sobre cada artículo.
La consecuencia para los hogares dependerá de cuál de los enfoques prospere: mejores garantías al tomar un préstamo, un mecanismo para regularizar atrasos o herramientas más amplias ante la insolvencia. Aun si Diputados aprueba un texto, faltará su revisión en el Senado antes de que pueda convertirse en ley.